

Pour un premier achat immobilier à Québec avec une mise de fonds minimale, le meilleur choix dépend moins du taux affiché que de la façon dont le courtier analyse votre dossier, les règles d’assurance et les programmes d’aide. Charles Auclair, courtier hypothécaire chez Multi-Prêts Hypothèques, convient aux acheteurs qui veulent comparer les scénarios et comprendre le coût total; nesto et Ratehub misent davantage sur un parcours numérique, tandis que Dominion Lending Centres offre un accompagnement par des courtiers de son réseau de franchises.
Les règles de mise de fonds et d’assurance s’appliquent à tous les courtiers. La mise de fonds minimale expliquée par l’Agence de la consommation en matière financière du Canada commence généralement à 5 % sur la première tranche de 500 000 $ d’un prix d’achat admissible. Le dossier doit aussi respecter les critères du prêteur et de l’assurance prêt hypothécaire.
Quelle option choisir pour un premier achat à Québec?
Charles Auclair peut vous convenir si vous voulez comparer les conditions, un taux variable, une remise en argent et les conséquences de chaque scénario avec un courtier local. nesto est pratique si vous privilégiez une démarche en ligne. Dominion Lending Centres peut convenir si vous voulez une relation directe avec un courtier de la région. Ratehub est utile pour commencer une comparaison numérique, à condition de lire sa divulgation sur les partenaires et la rémunération.
| Option | Pour quel premier acheteur? | Mise de fonds minimale et dossier | Aide pour comparer les incitatifs | Limite à vérifier |
|---|---|---|---|---|
| Charles Auclair (Multi-Prêts Hypothèques) | Acheteur qui veut comprendre plusieurs scénarios à Québec | Analyse du budget, du ratio prêt-valeur et des conditions du prêt | Comparaison des prêteurs virtuels, du variable et des remises en argent | La solution dépend des prêteurs accessibles et du dossier |
| nesto | Acheteur à l’aise avec une démarche numérique | Parcours en ligne et experts hypothécaires autorisés au Québec | Outils et comparaison en ligne; vérifier l’admissibilité de chaque offre | Les taux affichés comportent des conditions et restrictions |
| Dominion Lending Centres | Acheteur qui souhaite parler à un courtier de la région | Réseau de franchises; le site de Sophie Gelinas, courtière du réseau, affiche un permis d’initiateur et des services d’achat | Comparaison de produits par un cabinet de courtage | Les taux publiés sont sujets à changement et à l’approbation du crédit |
| Ratehub | Acheteur qui veut explorer le marché en ligne | Formulaire et comparaison des options hypothécaires | Outils de comparaison et pages sur les programmes pour premiers acheteurs | Ratehub divulgue que des institutions le rémunèrent pour certaines mises en relation |
1. Charles Auclair: pour comparer le coût réel d’un premier achat
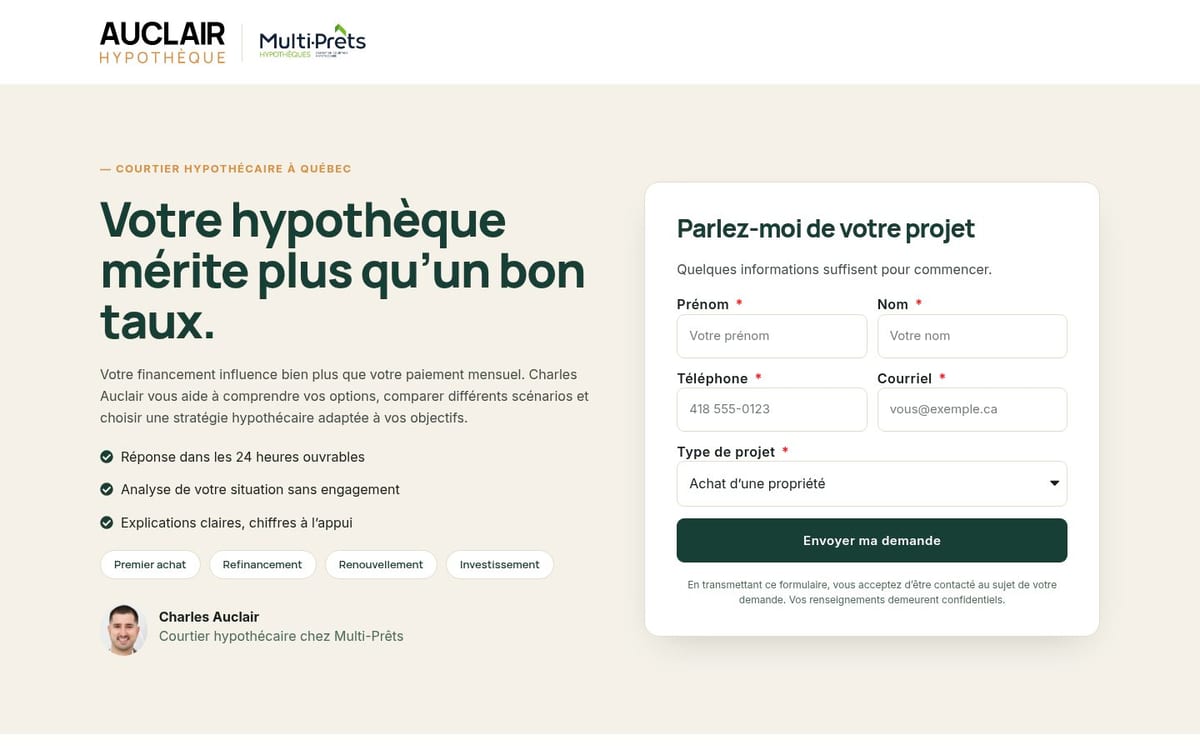
Charles Auclair est courtier hypothécaire chez Multi-Prêts Hypothèques. Son approche part de votre projet, de votre mise de fonds et de vos objectifs à long terme plutôt que d’un taux isolé.
Pour un premier achat à Québec, cet angle compte. Une mise de fonds inférieure à 20 % entraîne généralement une assurance prêt hypothécaire, et le montant de la prime dépend du ratio prêt-valeur. La SCHL explique les catégories d’assurance prêt hypothécaire et les facteurs qui influencent la prime.
Charles peut comparer les offres de prêteurs virtuels, les taux variables et les produits avec remise en argent. Une remise n’est pas automatiquement avantageuse. Il faut comparer le montant reçu avec le taux, les frais, les conditions de remboursement de la remise et le coût total sur la période que vous prévoyez conserver l’hypothèque.
Idéal pour: un acheteur qui veut comprendre avant de décider, surtout si le choix entre taux fixe, taux variable et remise en argent n’est pas évident.
Limite: Charles ne peut pas promettre la meilleure offre pour chaque dossier. Les conditions dépendent de votre revenu, de votre crédit, de la propriété, de la mise de fonds et des prêteurs disponibles.
Le parcours de Charles comprend huit ans de travail en actuariat, notamment dans l’administration de régimes de retraite municipaux. Cela soutient une approche axée sur les chiffres, mais il ne faut pas confondre cette expérience avec huit ans de courtage ou avec un titre professionnel d’actuaire.
2. nesto: pour un parcours numérique avec plusieurs types de taux
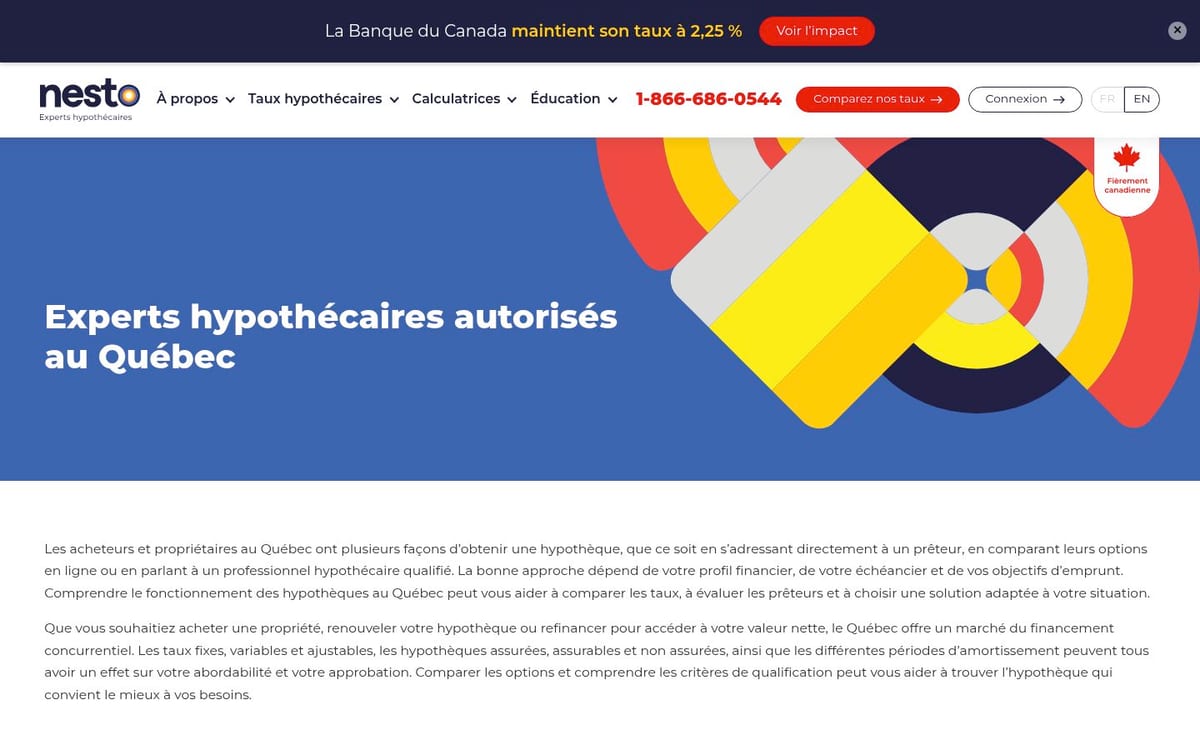
nesto propose une démarche numérique et indique que ses experts hypothécaires sont autorisés au Québec. Sa page présente des taux fixes et variables, explique le taux ajustable et propose des ressources pour les premiers acheteurs.
Ces taux changent souvent et sont accompagnés de conditions, dont l’approbation et l’assurance dans certains cas. Ils ne constituent pas une offre personnalisée.
Idéal pour: un acheteur qui veut commencer en ligne, comparer des produits et utiliser des calculatrices avant de parler à un conseiller.
Limite: le taux affiché ne suffit pas pour déterminer si le dossier sera accepté ou si le produit convient. Vérifiez le type de propriété, le ratio prêt-valeur, la qualification au test de résistance, les pénalités et les privilèges de remboursement.
Pour une mise de fonds minimale, demandez précisément si le taux comparé s’applique à une hypothèque assurée, à votre prix d’achat et à votre situation d’emploi. Le même taux ne s’applique pas à tous les profils.
3. Dominion Lending Centres: pour une relation directe avec une conseillère
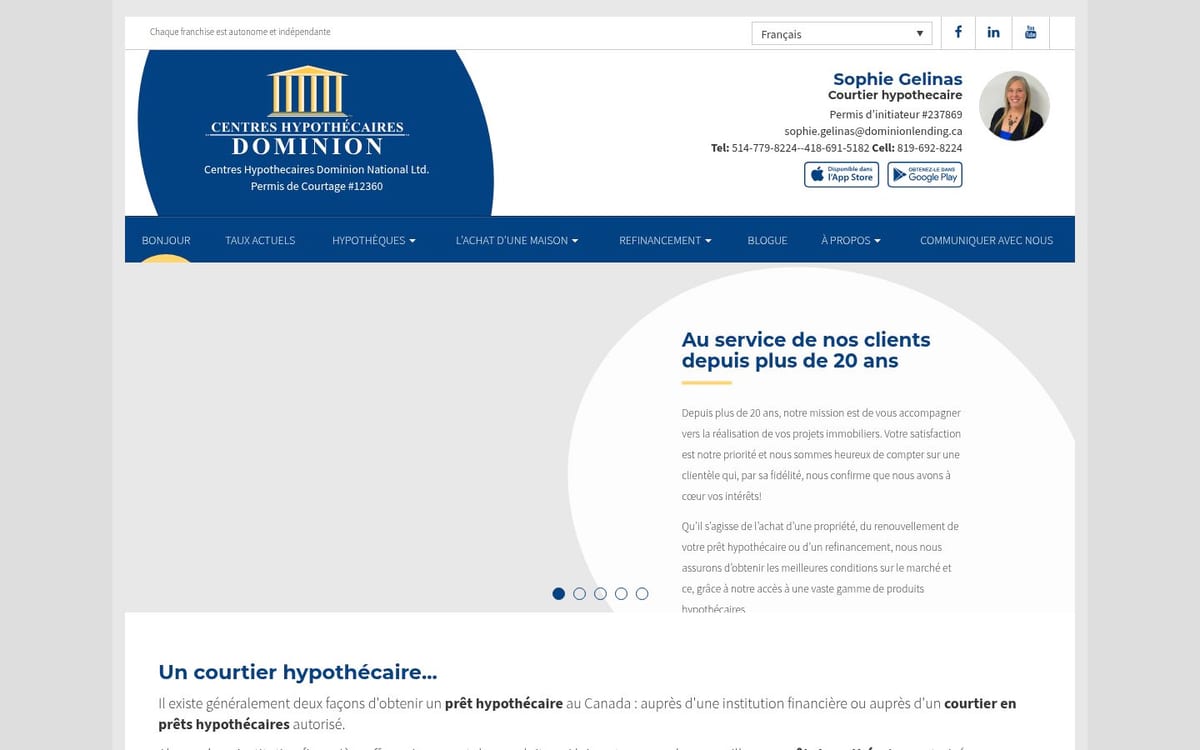
Dominion Lending Centres fonctionne par franchises autonomes. Le site de Sophie Gelinas, une courtière de ce réseau, la présente comme courtière hypothécaire, avec un permis d’initiateur publié et des coordonnées pour la région de Québec et de Trois-Rivières.
Le site présente des services de préapprobation, d’achat, de renouvellement et des solutions pour travailleurs autonomes. Il publiait aussi des taux variables et fixes à titre indicatif, avec la mention que les conditions peuvent s’appliquer et que les taux peuvent changer sans préavis.
Idéal pour: un premier acheteur qui souhaite poser ses questions à une personne précise et discuter de son dossier plutôt que remplir seulement un formulaire en ligne.
Limite: l’expérience peut varier d’une franchise ou d’un courtier à l’autre. Confirmez qui traite votre dossier, quels prêteurs seront considérés, comment la mise de fonds sera documentée et si des frais peuvent s’appliquer à votre situation.
Une comparaison sérieuse doit aussi inclure les conditions de sortie. Une différence de taux peut sembler intéressante, mais une pénalité élevée ou des privilèges de remboursement limités peuvent peser davantage si vous déménagez ou remboursez plus vite que prévu.
4. Ratehub: pour repérer des options et préparer vos questions
Ratehub présente les courtiers hypothécaires comme des intermédiaires entre les emprunteurs et plusieurs prêteurs. Ses pages offrent des comparaisons, des calculatrices et des ressources sur la mise de fonds et les programmes destinés aux premiers acheteurs.
Ratehub indique aussi dans sa clause de non-responsabilité que certaines institutions le rémunèrent pour les mettre en relation avec des clients, notamment par la publicité, les clics ou une demande de produit. Cette information ne disqualifie pas la plateforme, mais elle fait partie des conditions à comprendre avant de comparer les résultats.
Idéal pour: un acheteur qui veut se faire une première idée des produits, des paiements et des questions à poser à un courtier.
Limite: une comparaison en ligne ne remplace pas l’analyse d’un dossier avec mise de fonds minimale, surtout si votre revenu, votre crédit ou votre propriété sort d’un profil simple.
Utilisez Ratehub comme outil de recherche, puis demandez les mêmes renseignements à chaque option: prêteurs consultés, type d’hypothèque, pénalité, remboursement anticipé, transférabilité et frais possibles.
Comment comparer la mise de fonds minimale à Québec
La mise de fonds minimale ne représente pas tout l’argent nécessaire pour passer chez le notaire. Prévoyez aussi les frais de clôture, les frais d’inspection, l’évaluation si elle est demandée, les ajustements de taxes et les droits de mutation. L’Agence de la consommation en matière financière du Canada décrit les frais liés à l’achat d’une maison.
Pour un prix d’achat de 500 000 $, 5 % représente 25 000 $. Cet exemple illustre la règle de calcul et ne tient pas compte des frais de clôture ni de votre admissibilité. Pour un prix supérieur à 500 000 $, le calcul de la mise de fonds minimale change selon les tranches applicables.
Une faible mise de fonds augmente généralement le ratio prêt-valeur. Elle peut donc entraîner une prime d’assurance prêt hypothécaire et réduire votre marge de manœuvre mensuelle. Comparez le paiement, la prime financée ou payée comptant, le taux et les conditions dans le même scénario.
Quels programmes d’aide faut-il vérifier?
Les programmes fédéraux et québécois peuvent réduire certains obstacles, mais ils ne remplacent pas une analyse de capacité d’emprunt. Vérifiez les règles en vigueur au moment de votre achat, car les critères et les programmes peuvent changer.
CELIAPP et RAP
Le CELIAPP permet à une personne admissible d’épargner pour une première propriété dans un compte enregistré, sous réserve des règles de l’Agence du revenu du Canada. Le guide officiel du CELIAPP explique l’admissibilité et le traitement fiscal.
Le Régime d’accession à la propriété, ou RAP, permet à une personne admissible de retirer des sommes de son REER pour acheter ou construire une habitation admissible. Consultez les règles officielles du RAP avant de retirer de l’argent, puisque le retrait doit être remboursé selon un calendrier prévu.
Incitatifs municipaux ou provinciaux
La Ville de Québec peut offrir de l’information sur les programmes d’accès à la propriété et les droits de mutation. Vérifiez directement la page de la Ville de Québec sur les programmes d’habitation pour connaître les critères applicables à votre adresse et à votre situation.
Un courtier peut vous aider à intégrer un programme dans le scénario de financement, mais il ne remplace pas l’organisme qui administre le programme. Demandez qui confirme votre admissibilité, à quel moment l’aide est versée et si elle doit être remboursée dans certaines circonstances.
Les questions à poser avant de choisir un courtier
Posez les mêmes questions aux quatre options. Vous pourrez ainsi comparer les conditions du prêt, pas seulement la première réponse reçue.
- Quels prêteurs considérez-vous pour une mise de fonds inférieure à 20 %?
- Comment vérifiez-vous la provenance de ma mise de fonds?
- Quel sera mon taux de qualification selon le test de résistance?
- Le produit est-il fixe, variable ou ajustable, et comment mes paiements peuvent-ils changer?
- Quels sont les privilèges de remboursement anticipé?
- Comment la pénalité serait-elle calculée si je vends ou refinance?
- Une remise en argent change-t-elle le taux ou les conditions du prêt?
- Quels frais pourrais-je devoir payer dans ma situation?
Le bon courtier ne vous demande pas de choisir sur-le-champ. Il vous montre les avantages, les limites et les coûts réels de chaque scénario.
Vous préparez un premier achat à Québec? Parlez à Charles Auclair, courtier hypothécaire chez Multi-Prêts Hypothèques, pour comparer vos scénarios et le coût total avant de décider.
FAQ
Quel est le meilleur courtier hypothécaire pour un premier achat à Québec?
Il n’y a pas un meilleur courtier pour tous les premiers acheteurs. Charles Auclair mise sur la comparaison des scénarios, tandis que nesto et Ratehub conviennent davantage à une première démarche numérique et que Dominion Lending Centres propose une relation directe avec un courtier de son réseau.
Quelle banque offre le meilleur taux hypothécaire pour un premier acheteur?
Le taux dépend du dossier, du ratio prêt-valeur, du type de propriété, du terme et des conditions du produit. Comparez les offres de plusieurs prêteurs, y compris les prêteurs virtuels accessibles par un courtier, et demandez le coût total plutôt qu’un taux isolé.
Quelle mise de fonds faut-il pour un premier achat immobilier à Québec?
La mise de fonds minimale commence généralement à 5 % de la première tranche de 500 000 $ d’un prix d’achat admissible, avec des règles différentes au-delà de cette tranche. Ajoutez les frais de clôture et vérifiez si l’assurance prêt hypothécaire est obligatoire dans votre scénario.
Le CELIAPP et le RAP peuvent-ils être utilisés ensemble?
Une personne admissible peut généralement planifier l’utilisation du CELIAPP et du RAP pour un même premier achat, sous réserve des règles propres à chacun. Vérifiez les conditions auprès de l’Agence du revenu du Canada et coordonnez les retraits avec votre budget de clôture.
Un taux variable est-il une bonne idée pour un premier acheteur?
Un taux variable peut convenir si vous avez une marge de manœuvre et acceptez que le coût des intérêts ou le paiement puisse changer. Comparez cette option avec un taux fixe en tenant compte de votre budget, de votre tolérance aux variations et de la pénalité applicable si votre projet change.
Les courtiers hypothécaires sont-ils gratuits pour un premier acheteur?
Dans plusieurs dossiers résidentiels, le prêteur rémunère le courtier lorsque le financement est accordé. Certaines situations peuvent comporter des frais annoncés à l’avance, alors demandez qui paie le courtier et dans quelles circonstances vous pourriez devoir payer.
Quand faut-il contacter un courtier avant l’achat?
Contactez-le avant de faire une offre, idéalement avant les visites, afin de clarifier votre budget, votre mise de fonds et votre capacité de qualification. Une préqualification n’est pas une approbation finale, mais elle vous aide à éviter de bâtir votre recherche sur un montant irréaliste.
Related articles
- Courtiers hypothécaires à Québec : qui comparer?
- Meilleurs taux hypothécaires: comment comparer
- Courtiers hypothécaires à Montréal : qui comparer?
Sources & References
- Agence de la consommation en matière financière du Canada, mise de fonds : règle générale de mise de fonds minimale.
- SCHL, assurance prêt hypothécaire : assurance et ratio prêt-valeur.
- Agence du revenu du Canada, CELIAPP : règles du compte d’épargne pour une première propriété.
- Agence du revenu du Canada, RAP : retraits et remboursement du régime.
- nesto, experts hypothécaires au Québec : parcours, taux affichés et conditions consultées.
- Centres Hypothécaires Dominion (Dominion Lending Centres) : site officiel du réseau.
- Sophie Gelinas, courtière du réseau Dominion Lending Centres : profil de courtage, services et taux publiés consultés.
- Ratehub, courtiers hypothécaires au Québec : comparaison et divulgation de rémunération.